
こんばんは、マユです
2026年9月、日本の年金制度をめぐって大きな議論が始まりました。
それが、
国民年金「第3号被保険者制度」の見直しです。
2026年9月4日、厚生労働省は第1回「国民年金第3号被保険者制度等に関する検討会」を開催しました。
議題には、
「第3号被保険者制度を巡る現状」
「第3号被保険者等に関する実態調査」
などが掲げられています。
ただし、ここは重要です⚠️
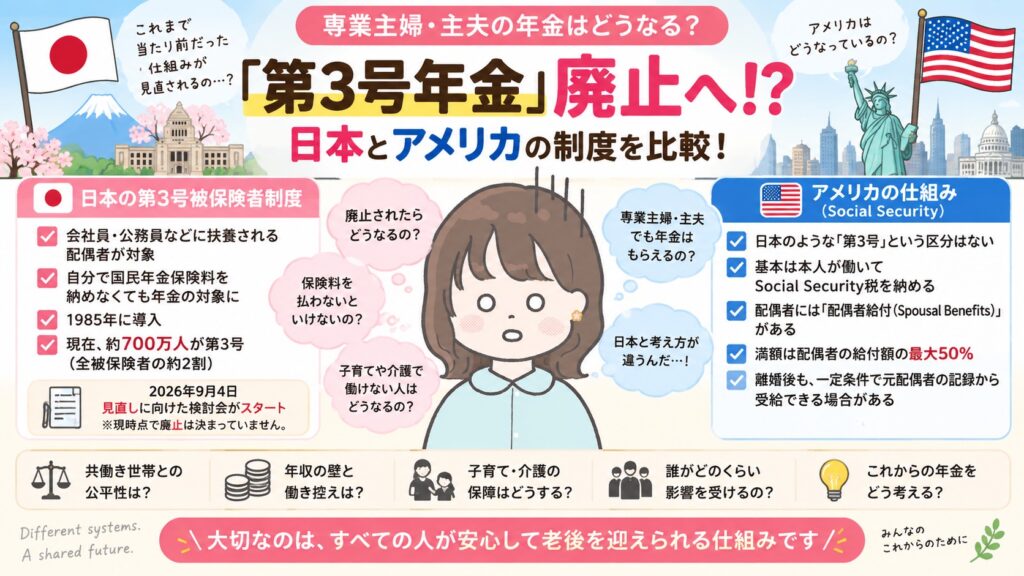
第3号の廃止が決定したわけではありません。
これから制度のあり方について検討していく段階です。
厚生労働大臣も9月4日の会見で、「働き方に中立な制度となるよう検討していく必要がある」と説明しています。まず実態を把握し、その上で議論を積み重ねていく方針です。
🇯🇵そもそも「第3号」とは?
日本の公的年金には、
第1号被保険者
第2号被保険者
第3号被保険者
という区分があります。
簡単にいうと、
第1号
→ 自営業者、学生など
第2号
→ 会社員・公務員など
そして、
第3号
→ 厚生年金に加入する第2号被保険者に扶養される20歳以上60歳未満の配偶者
です。
代表的なのが、
会社員の夫+専業主婦
という家庭です。
もちろん男女共通なので、
会社員の妻+専業主夫
の場合も条件を満たせば第3号になります。
⸻
💰第3号は自分で国民年金保険料を払わない
第3号制度の最大の特徴です。
第3号被保険者は、
自分で国民年金保険料を納付する必要がありません。
それでも第3号だった期間は、老齢基礎年金の計算上、保険料納付済期間として扱われます。
ここが長年議論になってきました。
🤔なぜ今、第3号が問題になっている?
制度が作られた1980年代と現在では、家族や働き方が大きく変化しました。
かつては、
夫が会社員+妻が専業主婦
という世帯が非常に一般的でした。
しかし現在は共働き世帯が主流です。
すると、
共働き世帯
夫婦それぞれが社会保険料を負担
一方、
第3号世帯
扶養されている配偶者は国民年金保険料を直接負担しない
という違いが生まれます。
そのため、
「共働き世帯との公平性はどうなの?」
という議論が起こっています。
⸻
💴「年収の壁」とも関係する
もう一つ大きな問題が、
年収の壁
です。
一定以上働くと扶養から外れ、社会保険料の負担が発生する場合があります。
そのため、
「扶養から外れないように働く時間を減らそう」
と考える人もいます。
政府が第3号について「働き方に中立な制度」という観点から検討するとしているのも、この問題と関係しています。
⸻
⚖️では第3号を廃止すれば公平?
ここは慎重に考える必要があります。
確かに、
「働いて保険料を払っている人との公平性」
という問題があります。
しかし、第3号の人が全員、
「働けるのに働いていない人」
というわけではありません。
例えば、
子育て
家族の介護
本人の健康問題
配偶者の転勤
家庭の事情
など、さまざまな理由があります。
第3号を一律に廃止して本人負担に変更すれば、こうした家庭にも新しい負担が発生する可能性があります。
🇺🇸ではアメリカはどうなっている?
ここから日米比較です。
アメリカには、日本のような、
「第1号・第2号・第3号」
という制度はありません。
Social Securityでは、基本的に本人が働いてSocial Security税を納め、その就労・所得記録によって老齢給付の資格と金額が決まります。
老齢給付には原則、
40 credits
が必要です。
1年間に取得できるのは最大4 creditsなので、一般的には約10年間の対象就労が一つの目安になります。2026年は対象所得1,890ドルごとに1 credit、年間最大4 creditsです。
⸻
👩❤️👨ではアメリカの専業主婦・主夫は年金ゼロ?
ここが非常に重要です。
いいえ。
アメリカには、
Spousal Benefits(配偶者給付)
があります。
本人の就労記録だけでは十分な給付を受けられない場合でも、一定条件を満たせば配偶者のSocial Security記録を基礎に給付を受けられます。
そして満額の配偶者給付は最大で、
配偶者のFull Retirement Age時の給付額の50%
です。
ただし、Full Retirement Ageより前に受給を始めると減額される場合があります。
⸻
💡例えば…
夫のFull Retirement Age時のSocial Security給付が、
月3,000ドル
だったとします。
条件を満たす妻の満額の配偶者給付は最大、
月1,500ドル
という考え方になります。
ただし本人にも自分の就労記録に基づく給付がある場合、単純に両方を満額足して受け取る仕組みではありません。
SSAは本人の給付をまず支払い、配偶者給付の方が高い場合には、合計が高い方の水準になるよう差額を加える仕組みを説明しています。
⸻
💔アメリカは離婚後も対象になる場合がある
ここも日本との比較で面白いところです。
アメリカでは離婚した場合でも、
婚姻期間が10年以上
など一定条件を満たせば、元配偶者のSocial Security記録を基礎とした給付を受けられる場合があります。
長期間、家事や育児などを担ったため自分自身の就労記録が少ない人にとって、老後保障の一つになります。
🔍第3号を廃止するなら「その後」が重要
私は今回、ここが最も重要な論点だと思います。
単純に、
「第3号は不公平だから廃止」
だけで終わらせるのではなく、
廃止した後、現在の第3号の人をどうするのか?
まで考える必要があります。
例えば、
①全員が国民年金保険料を負担するのか?
②厚生年金の適用をさらに拡大するのか?
③子育て中の人には別の免除・年金保障を設けるのか?
④介護で働けない人はどうするのか?
⑤低所得世帯への負担軽減をどうするのか?
という問題が出てきます。
⸻
👶特に「子育て」は別に考えてもいいのでは?
第3号制度を考える際、
専業主婦・主夫=すべて同じ
と考えないことも大切だと思います。
例えば、乳幼児を育てるため仕事を休んでいる人と、働ける環境にありながら第3号を選択している人では事情が違います。
もし第3号を縮小・廃止するのであれば、
子育て・介護など社会的に必要な無償労働を担う期間について、別の年金保障を設ける
という考え方も検討する価値があるのではないでしょうか。
⸻
⚖️「公平」と「保障」の両方が必要
第3号制度には二つの側面があります。
一つは、
共働き世帯との公平性
もう一つは、
家庭内で家事・育児・介護を担う人の老後保障
です。
どちらかだけを見ると制度設計を誤る可能性があります。
「全員払えば公平」という考え方だけでなく、
なぜ働けないのか?
まで見る必要があると思います。
🌸まとめ
2026年9月4日、日本では第3号被保険者制度をめぐる新しい検討会がスタートしました。現時点で廃止が決まったわけではなく、政府はまず第3号被保険者の実態を把握しながら議論を進める方針です。
今回アメリカと比較して分かったのは、
✔️日本には第3号被保険者制度がある
✔️第3号は自分で国民年金保険料を直接納めない
✔️共働き世帯との公平性が論点
✔️「年収の壁」と働き控えも問題
✔️アメリカには日本型の第3号制度はない
✔️ただし配偶者給付がある
✔️米国の配偶者給付は条件を満たせば最大50%
✔️離婚後も一定条件で元配偶者の記録から受給できる場合がある
ということです。
私は、
「第3号を残すか、廃止するか」だけではなく、「第3号に代わって誰をどのように保障するのか?」
までセットで考えることが大切だと思います。
共働きで保険料を負担する人との公平性は重要です。
同時に、子育てや介護などのため働くことが難しい人の老後保障も必要です。
**負担する人には公平に。
支援が必要な人には適切な保障を。**
日本の家族や働き方が大きく変わった今だからこそ、1980年代に作られた制度を現在の社会に合わせて考え直す時期に来ているのかもしれません。
これから検討会でどのような案が出てくるのか、注目していきたいと思います🙇♀️🇯🇵🇺🇸✨

コメント