
こんばんは、マユです 病気やけがをしたとき、安心して医療を受けられるかどうかは、生活にとってとても重要な問題です。
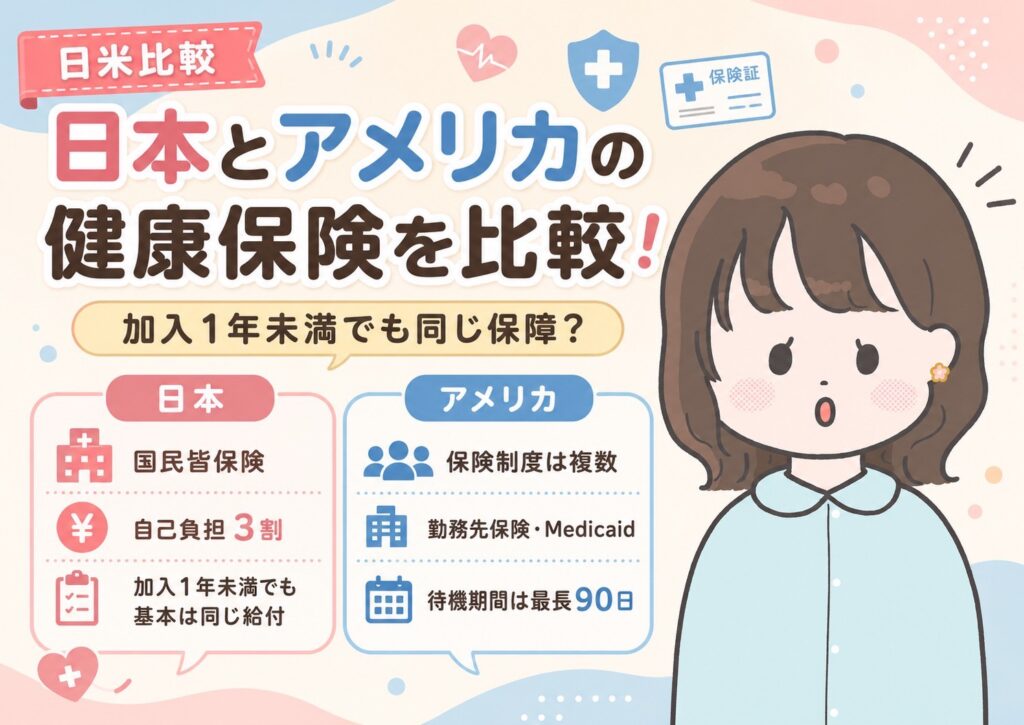
日本には「国民皆保険」があり、原則としてすべての人が何らかの公的医療保険に加入します。
一方、アメリカでは勤務先の保険、Marketplace、Medicaid、Medicareなど、複数の制度が存在します。
今回は、日本とアメリカの健康保険制度を比較しながら、日本では加入期間が短くても基本的に同じ給付を受けられる仕組みについても考えてみます🙇♀️🏥
📊数字で見ると👀
🇯🇵日本
✅ 国民皆保険制度
✅ 一般的な現役世代の窓口負担は3割
✅ 年齢や所得によって1~3割に変わる
✅ 高額療養費制度もあり、医療費が高額になった場合には自己負担に上限があります。厚生労働省によると、69歳までは原則3割、70~74歳は原則2割、75歳以上は原則1割ですが、所得によって負担割合が変わる場合があります。
そして重要なのが、
公的医療保険の被保険者資格を取得した後、通常の診療について「加入して1年間待たなければ保険が使えない」という制度ではない
という点です。
🇺🇸アメリカ
アメリカには、日本のような全国民共通の公的健康保険制度はありません。
主に、
✅ 勤務先の健康保険
✅ Marketplace(個人向け保険市場)
✅ Medicaid(主に低所得者向け)
✅ Medicare(主に高齢者向け)
などを利用します。Marketplaceは州ごとに仕組みが異なる部分もあります。
勤務先の保険では、加入資格を得てから保障開始まで待機期間を設けることができ、ACAでは原則90日を超えることはできません。
🌎日本とアメリカの大きな違い
🇯🇵日本
日本では、保険料を支払って公的医療保険へ加入すると、病院で保険診療を受けられます。
特徴は、
「どのくらい長く保険料を払ってきたか」より、「現在、被保険者であるか」を重視する仕組み
という点です。
例えば、長年保険料を支払ってきた人と、加入して間もない人でも、年齢や所得などが同じであれば、基本的な医療給付のルールは同じです。
これは、必要な人が必要なときに医療を受けられるという、日本の国民皆保険の大きなメリットでもあります。
🇺🇸アメリカ
アメリカでは、加入している保険によって、
・保険料
・自己負担額
・免責額(deductible)
・利用できる病院
・保障内容
などが変わります。
勤務先保険の場合には一定の待機期間が設けられることもあり、日本とは制度設計がかなり異なります。
🤔日本の「加入期間を問わない仕組み」は公平?
ここが今回、特に考えてみたい部分です。
日本では、加入して間もない人でも、被保険者資格を持っていれば基本的には同じ医療保険制度を利用できます。
これは、
「病気になった人を加入期間によって医療から排除しない」
という大きなメリットがあります。
一方で、
何十年も保険料を払い続けてきた人と、加入して数か月の人が基本的に同じ医療給付を受けることについて、
「負担と給付の公平性をどう考えるべきなのか?」
という疑問を持つ人がいても不思議ではありません。
🇯🇵外国人については?
ここは誤解しないように整理する必要があります。
日本の公的医療保険は、「外国人だから特別に利用できる」という制度ではありません。
在留資格などの加入要件を満たして日本の公的医療保険に加入した場合、国籍にかかわらず被保険者として制度が適用されます。
厚生労働省も、在留外国人の医療保険について、社会保険料の納付や加入資格の適正化を課題として検討しています。
つまり問題を考えるときは、
「外国人か日本人か」ではなく、「加入期間や保険料負担と給付のバランスをどう設計するか」
という視点で考える方が制度論として分かりやすいと思います。
💡例えばどんな議論が考えられる?
制度を見直すなら、
・加入直後から現在と同じ保障を維持する
・一部の給付について一定期間の加入要件を設ける
・保険料納付状況をより厳格に確認する
・高額な給付について別の条件を設ける
など、さまざまな考え方があります。
ただし、待機期間を長くすると、治療が必要な人が医療を受けられなくなる可能性もあります。
そのため、公平性と医療アクセスの両方を考える必要があります。
📈数字や制度から見えてくること
日本とアメリカを比較すると、
🇯🇵日本
→ 誰でも医療にアクセスしやすい国民皆保険型
🇺🇸アメリカ
→ 加入する保険によって保障や負担が異なる多制度型
という大きな違いがあります。
日本の制度には、病気になったときに安心して医療を受けられるという強みがあります。
一方で、加入期間が短い人でも基本的に同じ給付を受けられるため、長期間保険料を負担してきた人との公平性をどう考えるのかという論点もあります。
🌸まとめ
日本の健康保険制度は、世界的に見ても医療へアクセスしやすい仕組みです。
一般的な現役世代の自己負担は3割で、高額療養費制度などによって大きな医療費負担を抑える仕組みもあります。
一方、アメリカでは勤務先保険やMarketplace、Medicaidなど複数の制度があり、勤務先保険では最大90日までの待機期間が設けられる場合があります。
日本では、加入後の通常診療について「1年間加入しなければ保険が使えない」という仕組みではありません。
これは国民皆保険の大きな安心につながる一方で、
「保険料を長年負担してきた人と加入直後の人が同じ給付を受ける現在の仕組みをどう考えるか」
という議論も必要ではないでしょうか。
医療へのアクセスを守りながら、負担と給付の公平性をどう実現していくのか。
皆さんは、日本とアメリカの健康保険制度の違いをどう感じますか?🙇♀️🏥📊💜

コメント