
こんばんは、マユです
40歳になると、ある日突然増える社会保険料があります。
それが、
「介護保険料」
です。
日本では、40歳から介護保険制度に加入し、原則として介護保険料を負担します。
でも、
「まだ介護を受ける年齢じゃないのに、なぜ40歳から?」
「アメリカでも同じような介護保険料を払っているの?」
と疑問に思ったことはないでしょうか🤔
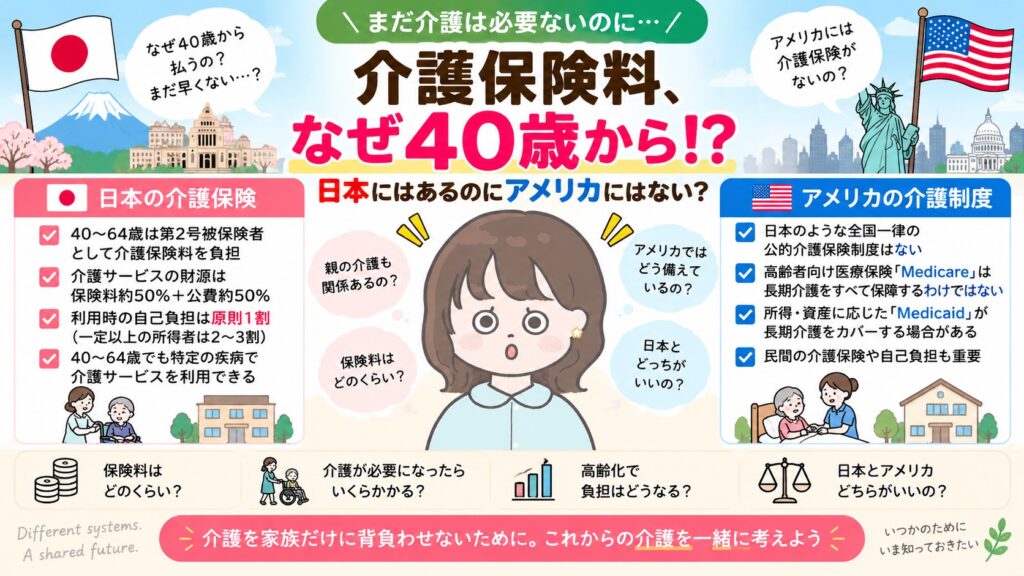
今回は、日本とアメリカの「介護を誰が負担するのか?」について比較してみました🇯🇵🇺🇸
🇯🇵日本の介護保険制度とは?
日本の介護保険制度は、介護を家族だけの問題にするのではなく、
社会全体で介護を支える
という考え方を基本としています。
日本では、
65歳以上
➡️ 第1号被保険者
40~64歳の医療保険加入者
➡️ 第2号被保険者
となります。
つまり40歳になると、原則として介護保険料の負担が始まります。厚生労働省も40~64歳の医療保険加入者を第2号被保険者としています。
⸻
🤔なぜ「40歳」からなの?
「40歳なら、まだ介護は必要ないのでは?」
と思うかもしれません。
しかし40代以降になると、自分自身だけでなく、
親の介護
が現実的な問題になってきます。
さらに、40~64歳でも、がんの末期や脳血管疾患など、加齢と関係する一定の疾病によって介護が必要になった場合には、介護保険サービスを利用できる仕組みがあります。
つまり、
高齢者だけがお金を出して高齢者を支える制度ではない
ということです。
💰介護費用は誰が払っている?
ここが日本の制度の大きな特徴です。
現在の介護保険給付の財源は、大きく、
**保険料 約50%
公費(税金)約50%**
で構成されています。
2024~2026年度の割合では、保険料部分について、
65歳以上の第1号保険料:約23%
40~64歳の第2号保険料:約27%
となっています。
つまり介護サービスは、
高齢者の保険料
+現役世代の保険料
+税金
によって支えられているのです。
⸻
👵介護サービスを使ったら無料?
いいえ。
介護保険サービスを利用すると、原則として利用者自身も費用を負担します。
基本は、
1割負担
で、一定以上の所得がある65歳以上の人は、
2割または3割負担
となります。
例えば1万円分の介護サービスを利用した場合、
1割負担なら本人が支払うのは1,000円です。
残りを介護保険から給付します。
ただし、施設に入所した場合の食費や居住費などは別途負担になる場合があります。
🇺🇸ではアメリカはどうなっている?
ここからが日米比較です。
アメリカには、日本のように、
「40歳になったら全国民が介護保険料を負担する」
という日本型の公的介護保険制度はありません。
高齢者向け公的医療保険として有名なのが、
Medicare(メディケア)
です。
しかし、ここで注意したいことがあります。
Medicare=日本の介護保険
ではありません。
⸻
🇺🇸Medicareは長期介護を何でも負担するわけではない
Medicareは主として医療を保障する制度です。
長期療養病院など一定の医療サービスは対象になりますが、日本の介護保険のように日常生活上の長期的な介助を広く保障する制度とは仕組みが違います。
そのためアメリカで長期間の介護が必要になると、
本人・家族による負担
民間保険
Medicaid
などが重要になります。
⸻
🇺🇸そこで重要なのが「Medicaid」
Medicaid(メディケイド)は、所得や資産など一定の条件を満たす人を対象とする公的制度です。
Medicaidでは、
Nursing Facility(介護施設)
など長期介護サービスもカバーされます。
Medicareだけではカバーできない長期の施設介護をMedicaidが負担するケースもあります。
ただし、Medicaidは州による違いもあり、誰でも同じ条件で利用できる日本の介護保険とは制度設計がかなり違います。
では、日本の方が良い制度なの?
これは単純には決められないと思います。
日本型には、
◎メリット
介護が必要になったとき、多額の費用をすべて本人や家族だけで負担しなくて済む。
所得にかかわらず、要介護認定などの条件を満たせば介護保険サービスを利用できる。
家族だけに介護を背負わせない。
という大きなメリットがあります。
一方、
△課題
介護を利用しない現役世代も保険料を負担する。
高齢者が増えれば介護費用も増える。
保険料・税金・利用者負担のバランスをどうするのか。
という問題があります。
⸻
📈日本でこれから問題になる「持続可能性」
ここが今回、私が一番考えたいところです。
日本では社会保障費そのものが非常に大きくなっています。
2026年度の社会保障給付費は予算ベースで、
約144.1兆円
とされています。
介護保険についても、必要なサービスを維持しながら、
誰が、いくら負担するのか?
を考え続けなければなりません。
保険料をどんどん上げれば現役世代の負担が重くなります。
しかし給付を減らしすぎれば、介護が必要になった本人や家族の負担が増えます。
非常に難しい問題です。
🤔「40歳から払う」は公平なの?
ここも考えてみたいところです。
40歳になった途端に介護保険料の負担が始まるため、
「なぜ自分が使わないサービスにお金を払うの?」
と思う人もいるでしょう。
しかし保険という制度は、
「今使っている人だけがお金を払う」
ものではありません。
病気になっていない人も健康保険料を払い、まだ年金を受け取っていない現役世代も年金保険料を負担しています。
介護保険も同じように、
自分や家族が将来介護を必要としたときに社会全体で支える
という考え方です。
⸻
🇺🇸アメリカ型から学べることは?
だからといって、
「アメリカには日本型介護保険がないから、日本もなくせばいい」
という単純な話ではありません。
むしろアメリカとの比較から見えてくるのは、
公的保障をどこまで広げるのか
という問題です。
日本は広く保険料を集めて、多くの人を社会保険で支える。
アメリカはMedicareやMedicaid、自己負担、民間部門などを組み合わせる。
どちらにもメリットと課題があります。
⸻
🌱私が大切だと思うこと
私は介護について、
「介護を家族だけに背負わせない」
という日本の考え方は、とても重要だと思います。
一方で、
保険料を上げ続ければいい
というわけでもありません。
介護サービスが本当に必要な人に届いているのか。
不必要な給付はないのか。
事業者に支払われるお金は適切なのか。
現役世代に過度な負担が集中していないか。
こうした部分も同時に検証する必要があると思います。
以前の記事で取り上げた、
「障害福祉事業所は増えすぎていない?」
という問題とも少し似ています。
社会保障では、
「予算を増やすこと」だけではなく「そのお金が適切に使われているか」
を見ることも重要ではないでしょうか。
🌸まとめ
今回、日本とアメリカの介護制度を比較して分かったのは、
✔️日本では40~64歳の医療保険加入者が介護保険の第2号被保険者になる
✔️日本の介護保険給付は、概ね保険料50%+公費50%で支えている
✔️サービス利用時は原則1割、一定以上所得者は2~3割負担
✔️アメリカには日本と同じ全国一律の公的介護保険制度はない
✔️Medicareは長期介護をすべて保障する制度ではない
✔️一定の長期介護ではMedicaidが大きな役割を果たす
という違いです。
日本はこれからさらに介護を必要とする人を支えていかなければなりません。
だからこそ、
「介護保険料が高い・安い」だけではなく、どこまで社会で支え、どこから本人が負担するのか?
という議論が必要だと思います。
**必要な人には、必要な介護を。
そして、支える現役世代にも無理のない制度を。**
介護する側も、介護される側も安心できる制度をどう作っていくのか。
日本とアメリカの違いを見ながら、これからの介護保険について考えていきたいと思います🙇♀️🌿🇯🇵🇺🇸

コメント