
こんばんは、マユです
仕事を辞めると収入が減る一方で、税金や保険料の支払いがすぐになくなるとは限りません。
特に日本では、退職後に住民税の請求が続き、「仕事を辞めたのに、なぜ税金を払うの?」と感じる人もいると思います。
一方、アメリカでは失業給付そのものが連邦所得税の課税対象になるなど、日本とは違う仕組みがあります。
今回は、失業した後の税金について、日本とアメリカを比較してみます🙇♀️💰
📊数字・制度で見ると👀
🇯🇵日本
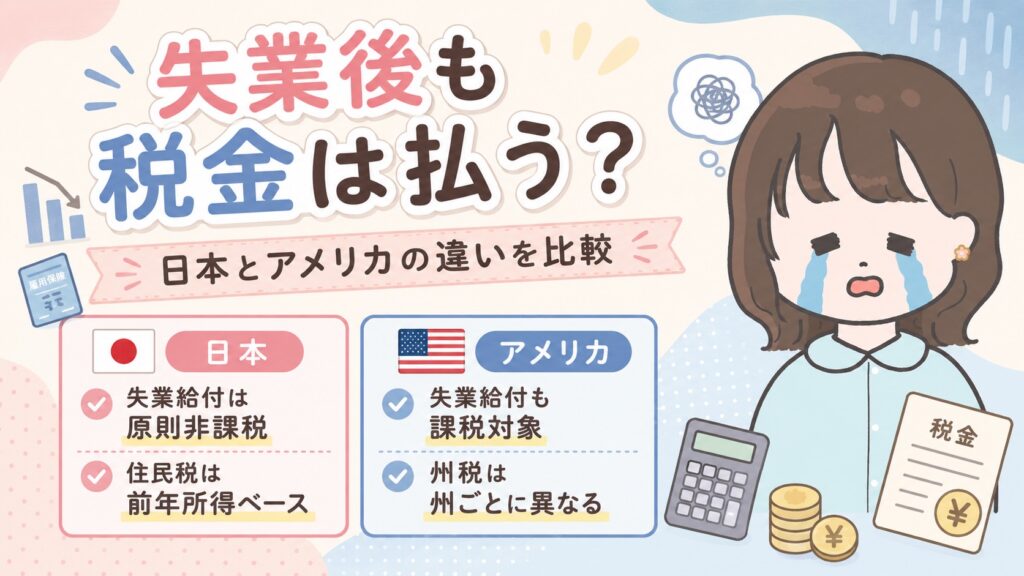
✅ 失業等給付は原則非課税
雇用保険から受け取る基本手当などの失業等給付は、所得税上、原則として非課税です。国税庁も雇用保険法による失業等給付について非課税として扱うことを示しています。 (国税庁)
✅ 退職後も住民税の支払いが残る場合がある
住民税は基本的に前年の所得をもとに計算されるため、退職して現在の収入が少なくなっても、前年に所得があれば納付が続くことがあります。
そのため、失業直後は
「収入は減ったのに税負担が残る」
という状況になることがあります。
✅ 退職金は別の税計算
退職金については、通常の給与とは別の「退職所得」として原則分離して所得税が計算されます。 (国税庁)
🇺🇸アメリカ
✅ 失業給付は連邦所得税の課税対象
ここは日本との大きな違いです。
アメリカでは、失業保険から受け取った給付は原則として課税所得に含め、連邦所得税の申告が必要です。 (国税庁)
受給者はForm 1099-Gで給付額を確認し、確定申告時に申告します。 (国税庁)
また、希望すれば失業給付から連邦税をあらかじめ源泉徴収してもらうこともできます。 (USAGov)
✅ 州税は州によって違う
アメリカでは州ごとに税制度が異なるため、失業給付に州所得税を課すかどうかも州によって違います。
州税や地方税については、それぞれの州・自治体のルールを確認する必要があります。 (USAGov)
🌎日本とアメリカの大きな違い
🇯🇵日本
日本では、
失業給付そのものは原則非課税
です。
一方で、前年所得を基準にした住民税などが退職後も残る可能性があります。
つまり、
「失業給付には税金をかけない一方、過去の所得に対する税負担は残る」
という仕組みです。
🇺🇸アメリカ
アメリカでは、
失業給付そのものが課税所得
になります。
失業中に受け取ったお金も、その年の所得として連邦税の対象になるのが特徴です。 (国税庁)
🤔失業したのに住民税を払うのはなぜ?
日本で特に負担を感じやすいのが住民税です。
仕事を辞めた時点では、
* 給料がなくなる
* 失業給付で生活する
* 再就職まで収入が不安定になる
という状況になる可能性があります。
それでも前年に働いて所得があれば、住民税の納付が残ります。
このため、退職後の家計では、
「現在の収入」だけではなく「前年所得をもとに発生する税金」
まで考えておくことが重要です。
💡失業時に知っておきたいこと
日本では、失業給付が非課税なので、それ自体に所得税がかかるわけではありません。
一方で、
* 住民税
* 国民健康保険料
* 国民年金保険料
など別の負担が発生することがあります。
収入が大きく減った場合には、自治体や制度によって減免・猶予などを利用できる場合もあるため、確認することが大切です。
アメリカの場合は、失業給付が課税対象なので、
「受け取った金額をすべて使ってしまい、翌年の確定申告で税金が払えない」
という状況を避けるため、源泉徴収を選ぶ方法もあります。 (USAGov)
📈数字や制度から見えてくること
日本とアメリカでは、失業中のお金に対する考え方が異なります。
🇯🇵日本
→ 失業給付は原則非課税
→ ただし前年所得に対する住民税などは残ることがある
🇺🇸アメリカ
→ 失業給付も連邦所得税の課税対象
→ 州税については州ごとに異なる
つまり、日本では「失業給付そのものを守る」考え方が強い一方、アメリカでは「失業給付も所得の一つ」として課税する仕組みになっています。
🌸まとめ
失業すると収入が減るため、税金について考える余裕がなくなってしまうこともあります。
しかし日本では、失業給付は原則非課税であっても、前年所得を基準とする住民税などの負担が退職後に残ることがあります。
一方、アメリカでは失業給付そのものが連邦所得税の課税対象となり、確定申告が必要です。 (国税庁)
同じ「失業」でも、
日本は失業給付を非課税にする仕組み、アメリカは失業給付も所得として課税する仕組み
という違いがあります。
失業時の生活を考えるときは、給付額だけを見るのではなく、
「税金・健康保険・年金まで含めて、実際にいくら手元に残るのか」
を見ることが大切ではないでしょうか。
皆さんは、日本とアメリカの失業後の税制度の違いをどう感じますか?🙇♀️💰📊💜

コメント