
こんばんは、マユです
国や自治体が民間企業に仕事を委託することは珍しくありません。
行政だけですべての仕事を行うことは難しいため、専門知識を持つ民間企業に委託すること自体には大きな意味があります。
しかし問題になるのが、
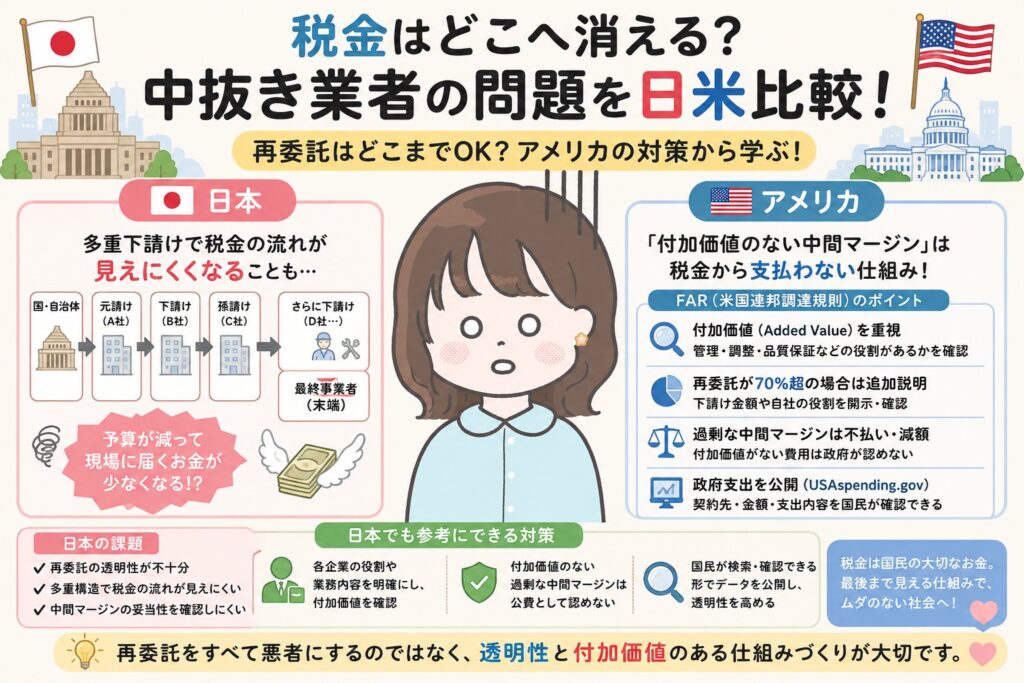
国 → 元請け → 下請け → 孫請け → さらに下請け……
と何層にも企業が入り、そのたびに管理費や利益などが発生するケースです。
もちろん、間に入る会社がプロジェクト管理や品質管理など必要な仕事をしているなら、その対価を受け取ることには合理性があります。
では、
「ほとんど仕事をしていない会社が、下請けに仕事を流すだけで利益を取る場合はどうするの?」
今回は、日本とアメリカの政府調達を比較して考えてみます📊
🔎そもそも「中抜き」とは?
「中抜き」は法律上の正式な用語ではなく、一般的に使われている言葉です。
実際の政府調達では、
再委託
下請け
業務管理費
間接費
利益
などが存在します。
そのため、
「元請けが利益を取った=中抜き」
と単純に判断することはできません。
例えば元請け企業が、
✔️プロジェクト全体を管理する
✔️複数の下請けを調整する
✔️品質を保証する
✔️納期を管理する
✔️トラブルの責任を負う
のであれば、それ自体が仕事です。
問題は、
「その会社が、受け取ったお金に見合う付加価値を提供しているのか?」
ということだと思います。
🇯🇵日本では再委託そのものは禁止ではない
日本の行政事業でも、契約条件の範囲内で再委託が行われることがあります。
専門的な業務を複数の会社に分担してもらう必要があるため、
再委託そのものを全面禁止することは現実的ではありません。
一方、多重下請けになればなるほど、
最終的に誰が仕事をしているのか?
各段階でいくら支払われているのか?
それぞれの会社が何を担当しているのか?
が国民から見えにくくなるという問題があります。
つまり重要なのは、
「再委託したかどうか」ではなく、「税金の流れを最後まで追跡できるか」
ではないでしょうか。
🇺🇸アメリカには「過剰な中間マージン」を問題にするルールがある
アメリカの連邦政府調達には、
Limitations on Pass-Through Charges
という仕組みがあります。
Federal Acquisition Regulation(FAR:連邦調達規則)52.215-23では、
政府は「excessive pass-through charges(過剰なパススルー料金)」を支払わない
と明記されています。
米国政府 FAR 52.215-23
では「過剰」とは何でしょうか?
⸻
💡アメリカが見るのは「付加価値」
ここが非常に興味深いところです。
米国FARでは、元請けや中間の下請けがほとんど付加価値を提供していないのに、別の下請けが行った仕事へ間接費や利益を上乗せすることを「excessive pass-through charge」として扱います。
一方で、FARは「付加価値」の例として、
発注処理
在庫管理
納期短縮
複数の供給元の管理
配送の調整
品質保証
などを挙げています。
つまり、
⭕️仕事を管理・調整して価値を生み出す → 対価を認める
❌ほとんど価値を加えず仕事を流して利益を上乗せ → 問題
という考え方です。
これは日本でも参考になるのではないでしょうか。
📊さらに注目したい「70%」
アメリカの対象となる連邦政府調達では、企業が契約業務の総コストの70%を超えて下請けに出す予定なら、提案書で追加情報を示す仕組みがあります。
具体的には、
下請けが担当する仕事のコスト
だけでなく、
元請けが下請け業務に上乗せする間接費・利益
そして、
「元請け自身がどのような付加価値を提供するのか」
について説明する必要があります。
さらに、下請け自身がその仕事の70%超をさらに下位の下請けへ出す場合についても同様の情報が求められます。
これは多重下請けを考えるうえで非常に興味深い仕組みです。
⸻
⚠️「70%以上の再委託は禁止」ではありません
ここは誤解しないようにしたいところです。
アメリカは、
「70%を超えたら再委託禁止」
としているわけではありません。
70%を超える場合、
「なぜそんなに下請けへ出すのか?」
「それなら政府が実際に仕事をする企業と直接契約した方がいいのでは?」
という確認を強化する仕組みです。
現在のFARでは、70%超の再委託を予定する場合、契約担当官は、実際に大部分の仕事を行う下請け企業と政府が直接契約できないかなどを検討し、選んだ契約方法が政府にとって最善だという判断と根拠を文書化する仕組みがあります。
これはかなり重要なポイントだと思います。
💰過剰な中間マージンが見つかったら?
さらにアメリカでは、
「確認したら終わり」
ではありません。
契約担当官が過剰なpass-through chargeが存在すると判断した場合、対象となる非固定価格契約ではその費用は政府に請求できない費用として扱われます。
一定の国防総省(DoD)の固定価格契約では、その分について契約価格を減額することも規定されています。
さらに政府側には、過剰な中間費用が請求されていないか確認するため、必要な元請け・対象下請けの記録を検査・監査する権限もあります。
つまり、
「付加価値を説明してください」
だけではなく、
「説明できない過剰な費用は税金から払いません」
まで制度化されているわけです。
🇺🇸政府のお金の流れも公開
アメリカでは政府支出を国民が確認するため、
USAspending.gov
という政府公式データベースがあります。
GAO(米国政府説明責任局)によると、FPDS(Federal Procurement Data System)が連邦政府調達情報の主要なデータベースとなっており、その一部がUSAspending.govに掲載されています。
2024会計年度には、連邦政府機関がFPDSへ報告した調達債務額は約7,550億ドルでした。
USAspending.gov
つまり国民や研究者、メディアなどが、
どの政府機関が
どの企業と契約し
いくら支出したのか
を調べられる仕組みがあります。
⸻
⚠️でもアメリカも完璧ではない
ここは公平に比較したいと思います。
アメリカに厳しいルールや公開制度があるからといって、
「アメリカでは中抜きや無駄遣いがない」
ということではありません。
GAOは2025年、連邦政府の調達データについて、データ品質の確認・認証が十分でない政府機関があることなどを指摘しました。
さらにGAOは2026年にも、USAspending.govに掲載されるsubaward(下位への資金配分)データについて、完全性や正確性の問題が残っているとしています。
つまりアメリカも、
制度を作っただけで問題がなくなったわけではない
ということです。
💡日本でも「税金1円の流れ」を追えるようにしては?
私は、日本でも一定額以上の公的委託について、
元請けから最終的に仕事をする会社まで、お金の流れを追跡できる仕組み
をさらに強化してもよいと思います。
例えば、
元請けの契約額
↓
一次下請けへの支払額
↓
二次下請けへの支払額
↓
最終的な実施事業者への支払額
まで確認できるようにする。
さらに各企業について、
「何の仕事をしたのか?」
「いくら受け取ったのか?」
「どんな付加価値を提供したのか?」
を記録する仕組みです。
💡アメリカ型の「付加価値ルール」を参考にする
そして、もう一つ参考になるのが、
「中間業者が本当に必要なのか?」
という視点です。
私は再委託そのものを禁止する必要はないと思います。
専門企業をまとめたり、品質を管理したり、トラブルの責任を負ったりする元請けには重要な役割があります。
しかし、
仕事をほとんどせず、別会社へ流すだけ
なら、
「なぜその会社を通す必要があるのか?」
を説明してもらう。
そして、実質的な付加価値が確認できない過剰な中間マージンについては、
公費として認めない
というルールを検討してもよいのではないでしょうか。
数字や制度から見えてくること
今回アメリカの制度を調べてみると、
重要なのは単純に、
「下請けを何社までにするか」
だけではありませんでした。
アメリカのFARが重視しているのは、
「その会社が政府にどんな価値を提供しているのか?」
ということです。
70%を超える大規模な再委託なら説明を求める。
付加価値がほとんどないなら、過剰な中間費用を認めない。
必要なら記録を監査する。
さらに政府支出をデータとして公開する。
この考え方は、日本の公共事業や委託事業を考えるうえでも参考になると思います。
🌸まとめ
民間企業に仕事を委託すること自体が悪いわけではありません。
再委託にも必要なケースがあります。
問題なのは、
「税金が途中でどこへ、いくら流れ、何に使われたのか分からなくなること」
ではないでしょうか。
私は日本でも、
✔️一定規模以上の再委託率を開示
✔️元請けから最終事業者まで契約額を追跡
✔️各企業の具体的な役割を明示
✔️中間マージンと付加価値を確認
✔️付加価値のない過剰な中間費用は公費として認めない
✔️契約・再委託データを国民が検索できる形で公開
という方向を検討してもよいと思います。
税金は国民が働いて納めた大切なお金です。
だからこそ、
「いくら使ったか」だけではなく、「最終的に誰へいくら届いたのか」まで見える制度へ。
再委託をすべて悪者にするのではなく、必要な仕事には正当な対価を払い、付加価値のない中間マージンを防ぐ。
そんな透明性の高い仕組みが必要ではないでしょうか。
皆さんはどう感じますか?🙇♀️📊💜

コメント