
こんばんは、マユです
災害支援、子どもの支援、貧困対策、外国人支援、国際協力など――。
社会には、行政だけでは届かない場所で活動するNPO・NGOがたくさんあります。
その活動自体はとても重要です。
しかし、寄付金だけではなく、税金から補助金や委託費などを受け取って活動する団体もあります。
そこで気になったのが、
「NPOやNGOに渡ったお金は、本当に目的どおり使われているのか?」
そして、
「それを誰がチェックしているのか?」
ということです。
今回は日本🇯🇵とアメリカ🇺🇸の仕組みを比較してみます。
まず「NPO」と「NGO」は同じではない
最初に整理しておきたいポイントです。
「NGO」は、一般的に非政府組織を意味する言葉で、日本ではそれ自体が特定の法人格を意味するわけではありません。
実際には、
NPO法人
公益社団・財団法人
一般社団・財団法人
その他の法人や任意団体
など、さまざまな形で活動しています。
そのため、
「日本のNGOを一括して監督する一つの機関がある」
という仕組みではありません。
法人の種類や、受け取っている公金の制度によってチェックする主体も変わります。
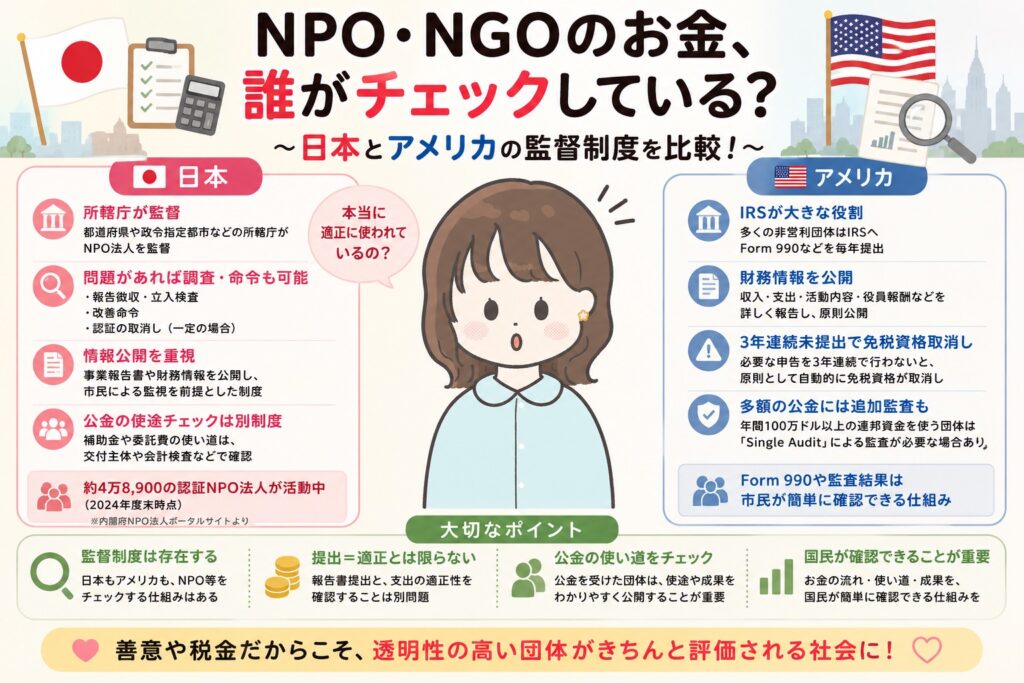
🇯🇵日本のNPO法人は誰がチェックする?
特定非営利活動法人、いわゆるNPO法人については、都道府県や政令指定都市などの「所轄庁」が監督します。
ただし、ここで重要なことがあります。
日本のNPO制度は、
行政がすべてのNPO法人を常時細かく監査する
という仕組みではありません。
内閣府は、情報公開によって広く市民の監督下に置き、市民による緩やかな監視やNPO法人自身の自浄作用を前提としているため、行政の関与を極力抑制した制度だと説明しています。
つまり、
行政による監督+情報公開+市民によるチェック
という考え方なのです。
⸻
⚠️問題が疑われれば行政が調査できる
もちろん、行政に権限がないわけではありません。
法令違反などを疑う相当な理由があれば、所轄庁はNPO法人に対して、
①報告を求める
②事務所への立入検査を行う
③帳簿・書類などを確認する
④改善命令を出す
⑤一定の場合には認証を取り消す
ことができます。
さらに、3年以上にわたって事業報告書等を提出しない場合にも認証取消しが可能です。
実際、内閣府のNPO法人ポータルサイトでは、改善命令違反などによって認証を取り消された法人についても公開されています。
ですから、
「日本にはNPOをチェックする制度がない」
というのは正確ではありません。
監督制度は存在しています。
⸻
🤔でも「書類提出=すべて適正」とは限らない
ここが今回、私が一番考えたいところです。
事業報告書や財務書類を提出することと、
「一つ一つの支出について第三者が確認し、本当に必要な支出だったと保証すること」
は同じではありません。
日本のNPO制度そのものが、すべての法人を行政が常時監査する仕組みではないからです。
例えば、
「○○事業費 1,000万円」
と報告されていたとしても、
私たち国民が知りたいのは、
その1,000万円が具体的に何に使われたのか?
事業の目的に合った支出なのか?
関連会社などへの不自然な支払いはないのか?
事業によって実際にどんな成果が出たのか?
というところではないでしょうか。
💰「NPOの監督」と「公金の監査」は分けて考える
ここは非常に重要です。
NPO法人として適切に運営されているかをチェックする制度と、
国や自治体から受け取った補助金・委託費などが適切に使われたか
を確認する仕組みは、同じものではありません。
つまり、
①法人そのものを監督する仕組み
と、
②税金の使い道をチェックする仕組み
は分けて考える必要があります。
公金については、それぞれの補助金・委託事業の交付主体や契約条件、会計検査など、別のチェックも関わってきます。
だからこそ、
「NPO法人だから安心」
「行政の認証を受けているから、すべての支出を行政が保証している」
と考えるのも適切ではありません。
🇺🇸アメリカはIRSが重要な役割
では、アメリカはどうでしょうか?
アメリカでは、非営利団体の税制上の監督で大きな役割を果たしているのが、
IRS(Internal Revenue Service=内国歳入庁)
です。
多くの免税団体には、毎年、
Form 990
などの情報申告書をIRSへ提出する義務があります。
Form 990では、
収入
支出
団体の活動
役員等
一定の報酬
ガバナンスに関する情報
などが報告されます。
⸻
🇺🇸3年間提出しなければ「免税資格取消し」
ここは日本と比較すると興味深いところです。
アメリカでは、提出義務のある免税団体が必要なForm 990シリーズなどを、
3年連続で提出しなかった場合
原則として、連邦税制上の免税資格が自動的に取り消されます。
さらにIRSは、自動取消しとなった団体のリストを公開しています。
つまり市民側も、
「この団体は現在どういう税制上の扱いなのか?」
を調べることができます。
🇺🇸連邦政府のお金を多く使う団体には「Single Audit」も
さらに、公金について注目したい制度があります。
アメリカでは、州政府などを含め、年間100万ドル以上の連邦資金(federal awards)を支出する対象団体には、Single Audit Act等に基づく監査が必要になる場合があります。
GAO(米国政府説明責任局)も、現在の基準が年間100万ドルであることを説明しています。
これは、
「非営利団体だから監査する」
というより、
「多額の連邦政府のお金を使っているから、追加的な監査を求める」
という発想です。
ここは日本が参考にできるポイントだと思います。
💡私なら日本をこう変えたい
私は、NPO・NGOの活動そのものを否定する必要はないと思います。
むしろ、本当に社会のために活動している団体を守るためにも、
「きちんと活動している団体」と「そうでない団体」を国民が判断できる仕組み
が必要だと思います。
例えば、多額の公金を受け取る団体については、
🔎一定額以上の公金を受け取った場合は第三者監査を強化
💰補助金・委託費の具体的な使途を統一フォーマットで公開
👥役員報酬や関連当事者への支出を分かりやすく公開
📊「いくら使ったか」だけでなく「どんな成果が出たか」も公開
🌐国民が団体名を検索するだけで、公金受給額・財務・監査結果を一か所で確認できる仕組み
などを検討してもよいのではないでしょうか。
⸻
🌱大切なのは「NPOだから疑う」ことではない
NPO・NGOの中には、行政だけでは対応しきれない社会問題に取り組み、多くの人を支えている団体があります。
だから、
「NPOだから怪しい」
と考えるべきではないと思います。
反対に、
「社会貢献をしている団体だから、お金の使い方を確認しなくてもよい」
ということでもありません。
むしろ善意の活動だからこそ、
透明性の高い団体がきちんと評価される仕組み
が必要ではないでしょうか。
🌸まとめ
調べてみると、日本にもアメリカにもNPO・非営利団体をチェックする制度は存在します。
日本では、NPO法人について所轄庁が監督し、問題が疑われる場合には立入検査、改善命令、最終的には認証取消しまで可能です。
一方、制度の基本思想としては、すべてのNPOを行政が常時監査するのではなく、情報公開と市民による監視を重視しています。
アメリカではIRSへのForm 990等による情報申告が重要で、必要な申告を3年間連続で行わなければ、原則として免税資格が自動的に取り消されます。
さらに、多額の連邦資金を扱う対象団体にはSingle Auditという仕組みもあります。
私が重要だと思うのは、
「監督機関があるか?」だけではなく、
「国民が自分のお金の行方を簡単に確認できるか?」
ということです。
税金から1億円が支出されたのであれば、
どの団体へ?
何のために?
何に使った?
誰がチェックした?
どんな成果があった?
まで、国民が簡単に確認できる。
そんな仕組みがあれば、税金を払う側の信頼だけでなく、真面目に活動しているNPO・NGOへの信頼を守ることにもつながるのではないでしょうか。
公金を受け取る以上、行政でも企業でもNPOでも、同じように透明性が求められる。
皆さんは、NPO・NGOへの公金について、どこまで情報を公開するべきだと思いますか?🙇♀️🇯🇵🇺🇸✨

コメント